企业征信全解析:从信用报告到风险查询,江苏企业如何用好第三方征信服务
在租赁和商务服务业快速发展的今天,企业之间的合作越来越依赖"信用"二字。无论是参与招投标、申请银行贷款,还是寻找长期合作伙伴,对方往往先看一份企业信用报告。企业征信看似只是一个查询动作,背后却牵涉到数据采集、模型评估、风险预警等一系列专业环节。本文围绕企业征信这一核心主题,结合江苏地区的实际情况,把企业信用查询、信用评级、招投标信用报告等常见需求讲清楚,帮助企业管理者和商务从业者真正读懂、用好征信工具。
企业征信到底在做什么
简单来说,企业征信就是第三方征信机构依法采集企业的工商注册、司法涉诉、行政处罚、纳税、社保、知识产权、经营异常等多维度信息,经过整理、核验和评估,形成可供交易双方参考的信用产品。它的价值不在于"给企业打分"本身,而在于降低信息不对称带来的交易成本。
在商务服务场景中,这一点尤为明显。一家做会议会展的公司要选择搭建供应商,一家咨询公司要寻找联合投标伙伴,一家人力资源机构要为客户做背景核查,如果没有统一口径的信用信息,判断往往只能靠熟人介绍和主观印象。企业征信报告把这些分散的信息集中呈现,让决策有据可依。
需要区分的是,企业征信与会计审计、法律咨询、检测认证等专业服务并不冲突,而是互为补充。审计看的是财务真实性,法律咨询解决的是合同与合规问题,征信则更关注企业整体的信用状况和履约风险,三者共同构成企业风险管理的工具箱。
企业信用报告里通常包含哪些内容
不同机构出具的企业征信报告格式略有差异,但核心模块大体一致。了解这些模块,有助于在阅读报告时快速抓住重点:
- 基础工商信息:注册资本、成立时间、经营范围、股东结构、实际控制人、变更记录等,是判断企业"身份"的第一层信息。
- 司法与涉诉信息:包括裁判文书、被执行人、失信被执行人、限制高消费等记录,直接反映企业的履约意愿与法律风险。
- 行政处罚与经营异常:市场监管、税务、环保等部门的处罚记录,以及是否被列入经营异常名录,往往是合作前的"红线"指标。
- 财务与经营数据:部分报告会纳入年报数据、纳税情况、社保缴纳人数等,用于侧面判断经营规模与稳定性。
- 知识产权与资质:专利、商标、软件著作权、行业资质证书等,对技术服务、检测认证、工程勘察设计类企业尤其重要。
- 信用评级与风险提示:由征信机构基于模型给出的等级或评分,以及针对特定风险的提示说明。
在实际使用中,建议不要只看结论页的评级,而要回到原始数据逐项核对。一份评级不错但近期刚出现合同纠纷的企业,和一份评级中等但经营十年零诉讼的企业,风险画像完全不同。
江苏企业征信的地域特点与查询渠道
江苏是制造业和商务服务业大省,企业数量多、产业链配套完整,跨市合作频繁。苏南与苏北、制造业与服务业之间的交易往来,使得江苏企业征信需求呈现出"高频、小额、快速"的特点——很多查询发生在招投标报名、供应商准入、客户授信等具体节点上,要求报告出具快、信息更新及时。
目前企业信用查询的主要渠道包括:国家企业信用信息公示系统、中国执行信息公开网等官方平台,以及具备资质的第三方征信机构。官方平台信息权威、免费,但分散在多个系统中,需要逐一检索;第三方征信机构则胜在整合度高、报告成体系,还能提供信用评级、风险监测等增值服务。对于需要频繁做合作方筛查的商务服务企业来说,两者结合使用效率更高。
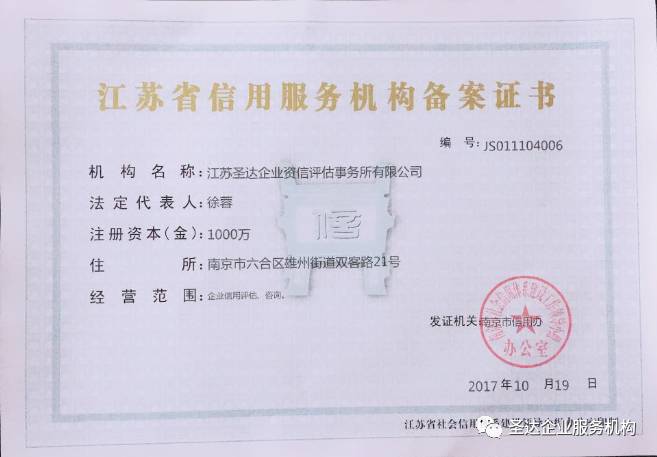
选择第三方征信机构时,建议关注几点:是否具备企业征信业务经营备案资质、数据来源是否合法可追溯、报告更新频率如何、能否提供针对招投标等特定场景的定制报告。资质和合规是底线,数据更新速度则直接决定报告能不能用在"临门一脚"的决策上。
信用评级与招投标信用报告的实际用法
信用评级是企业征信产品中应用最广的一类。它通常由征信机构依据企业的财务表现、履约记录、行业环境、管理水平等维度综合评定,结果以等级或分数呈现。评级的意义在于横向可比——当面对多家陌生供应商时,评级提供了一个快速筛选的参照系。
但评级不是万能的。企业在使用信用评级时,应当注意评级的时间窗口和适用场景。一份两年前的评级,可能已经无法反映企业当前的经营状况;一份面向通用场景的评级,也未必适配某个具体行业的特殊要求。因此,把评级当作"初筛工具"而非"最终结论",是更稳妥的做法。
招投标信用报告则是另一个高频需求。越来越多的招标文件要求投标方提供第三方信用报告,作为资格审查或加分项。这类报告通常需要覆盖企业基础信息、涉诉记录、行政处罚、财务概况等内容,并加盖征信机构公章。准备这类材料时,建议提前预留时间,核对报告中的企业名称、统一社会信用代码等关键信息是否与投标主体完全一致,避免因细节问题影响投标资格。
把信用风险查询嵌入日常经营管理
很多企业只在"出问题"之后才想起查信用,这其实是本末倒置。更有效的做法,是把信用风险查询嵌入日常经营流程:
- 合作前:对新客户、新供应商做基础信用查询,重点看涉诉、失信和经营异常记录。
- 合作中:对长期合作方设置定期监测,关注股权变更、新增诉讼、行政处罚等动态信号。
- 授信与赊销:结合信用报告设定账期和额度,把征信结论转化为具体的商务条款。
- 招投标与资质申报:提前准备合规的信用报告,避免临时抱佛脚。
对于商务咨询、会议会展、广告策划、人力资源等轻资产服务型企业,应收账款风险往往比固定资产风险更值得警惕。客户拖欠款项、合作方中途违约,都会直接冲击现金流。把企业征信报告作为合同评审的固定附件,是一个成本不高但效果明显的风控动作。
结语
企业征信不是一份束之高阁的档案,而是一种可以反复调用的决策工具。从企业信用查询到信用评级,从招投标信用报告到持续的信用风险查询,每一个环节都在帮助企业把"看不见的信用"变成"看得见的依据"。对于江苏地区活跃在租赁和商务服务业的企业而言,选对第三方征信机构、读懂信用报告、把征信嵌入经营流程,是在激烈市场竞争中稳住合作基本盘的一项基本功。信用管理做得越早,交易中的不确定性就越少。